首页/海力动态/正文

牟彬律师与杜江涌教授等人参与《身边说法》节目 | 辩论我国是否应该开征遗产税?

栏目:海力动态|更新:2021-05-21|来源:重庆海力律师事务所微信公众号|本文约 1208 字


重庆海力律师事务所


重庆海力律师事务所


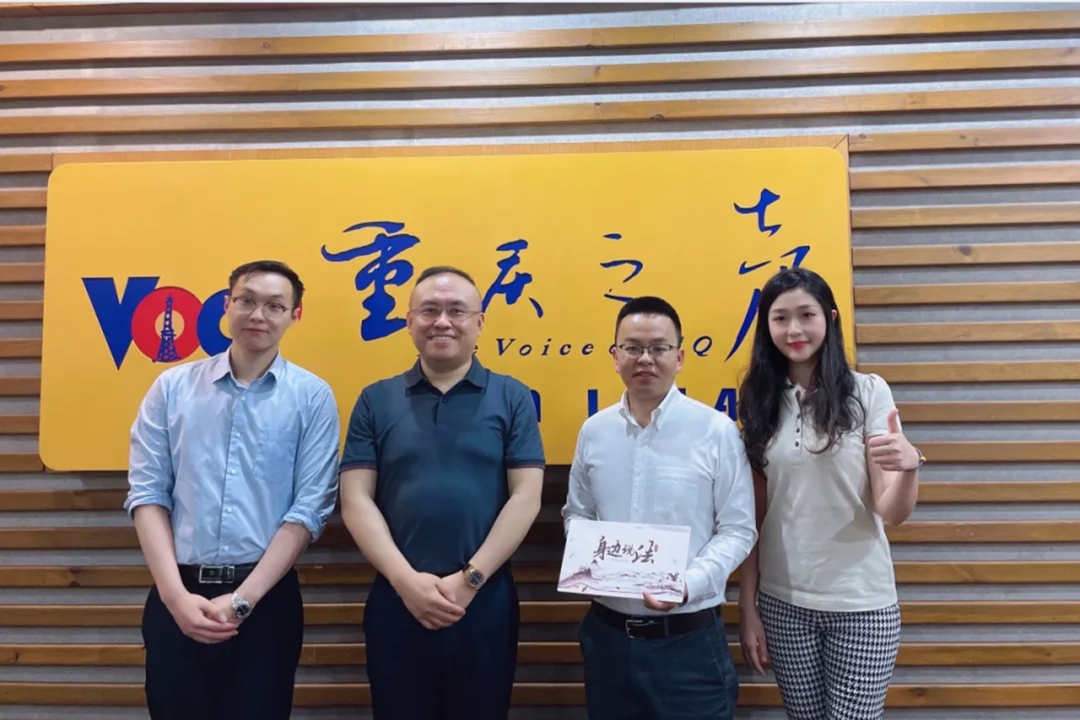
2021年5月14日,我所牟彬律师受邀参加重庆电台《身边说法》节目录制,与西南政法大学杜江涌教授、重庆智渝律师事务所屈博琛律师一同就“我国是否应该开征遗产税”等相关法律问题进行了热烈辩论。


话题背景


           遗产税是一个国家或地区对死者留下的遗产征税,遗产税在一定程度上可以提高国家或地区的财政收入,缩小贫富差距,那么,我们国家是否该开征遗产税?开征遗产税的意义在于何处?背后的本质又是什么?


1
辩论内容


牟彬律师遗产税是以被继承人去世后所遗留的财产为征税对象,向遗产的继承人和受遗赠人征收的税,是一个国家或地区对死者留下的遗产征税,国外有时称为“死亡税”。一、中国现阶段未征收遗产税。二、应当征收遗产税的理由:(1)“让一部分人先富起来”已在具体实践中得到充分运用,高收入群体的出现为开征遗产税提供了征税对象;(2)开征遗产税可以刺激公益慈善事业的发展。(3)收入悬殊越来越大,遗产留给后代,使其在竞争中处于优先地位甚至无需竞争,与“勤劳致富”的观念相违背;按照国际惯例,衡量一国是否应该征收遗产税,主要需要看基尼系数等反映收入财富占有差距的结构指标。同时我国的居民基尼系数更是从2004年以来一直超出了0.4的国际警戒线。(4)防止阶层固化。(5)开征遗产税可以有效的完善我国财税体系。
屈博琛律师

一、遗产税并不能有效缩小贫富差距。

以美国为例,IRS发现,虽然对富豪征收遗产税,但当富豪变成超级富豪时,所得税税负反而降低了;

二、遗产税占比财政收入比重很小。

据美国行政管理和预算局估计,01年遗产税征收额近380亿美元,到15年仅征了200亿美元,还不到联邦年收入的1%。


牟彬律师

结合我国的国情,遗产税的立法理论依据需要重点参考的是资源垄断说和均富说。

从资源垄断说角度看,我国改革开放后,一部分人抓住先机,迅速致富,而在致富的过程就难免会存在对本应属于全社会的优势资源的抢占,甚至是垄断。从均富说这一角度看,遗产税的立法符合我国的国家性质,因为国家有责任实现社会财富的平均分配,而遗产税可以通过纳税实现社会财富的二次分配。
屈博琛律师

一、遗产税的征收,最直接的结果就是资本外流,流到隐蔽无税的国家和地区。

二、遗产税的征管成本很大,是目前中国所不可及。


2
杜江涌教授观点 遗产,是被继承人死亡时遗留的个人合法财产。作为继承的标的,无论是法定继承还是遗嘱继承,体现的都是被继承人的意愿,强调财产的纵向流转。税指国家向企业或集体、个人征收的货币或实物。体现的是国家意志,强调的是财产的横向分配。所以,遗产税体现的是公民的意思自治和国家干预的平衡问题。“中国是否应该开征遗产税”这个辩题,需要透过现象看本质:遗产税的背后,是社会公平如何理解问题?是个体利益与集体利益如何平衡的问题?是私有财产如何保护问题?如果仅限于表面打嘴仗,将失去本辩题的社会意义。换句话来说,我们更想知道的是“征收与不征收,能带给我们的利益是什么?”
重庆海力律师事务所


重庆海力律师事务所

重庆海力律师事务所


咨询与联系

如需就本文相关法律问题进一步咨询,欢迎致电重庆海力律师事务所,或到所当面沟通。本文内容仅供一般参考,不构成针对具体案件的法律意见。

咨询电话13808393919

地址:重庆市江北区建新北路35号观音桥龙湖中心35层 | 官网:haililaw.com

电话咨询是否收费、如何安排面谈,以电话答复为准。本所不对办案结果作出承诺,也不通过任何个人账户收取费用。

本文由重庆海力律师事务所微信公众号发布,依据发布时公开有效的法律法规整理,不构成针对具体案件的法律意见。个案结论取决于证据与事实,请以执业律师面谈意见为准。
相关阅读 · 海力动态
  • 电话号码
  • 在线咨询
  • 返回顶部
COPYRIGHT (C) 2017 - 重庆海力律师事务所 allright reserved 渝ICP备18009527号-1